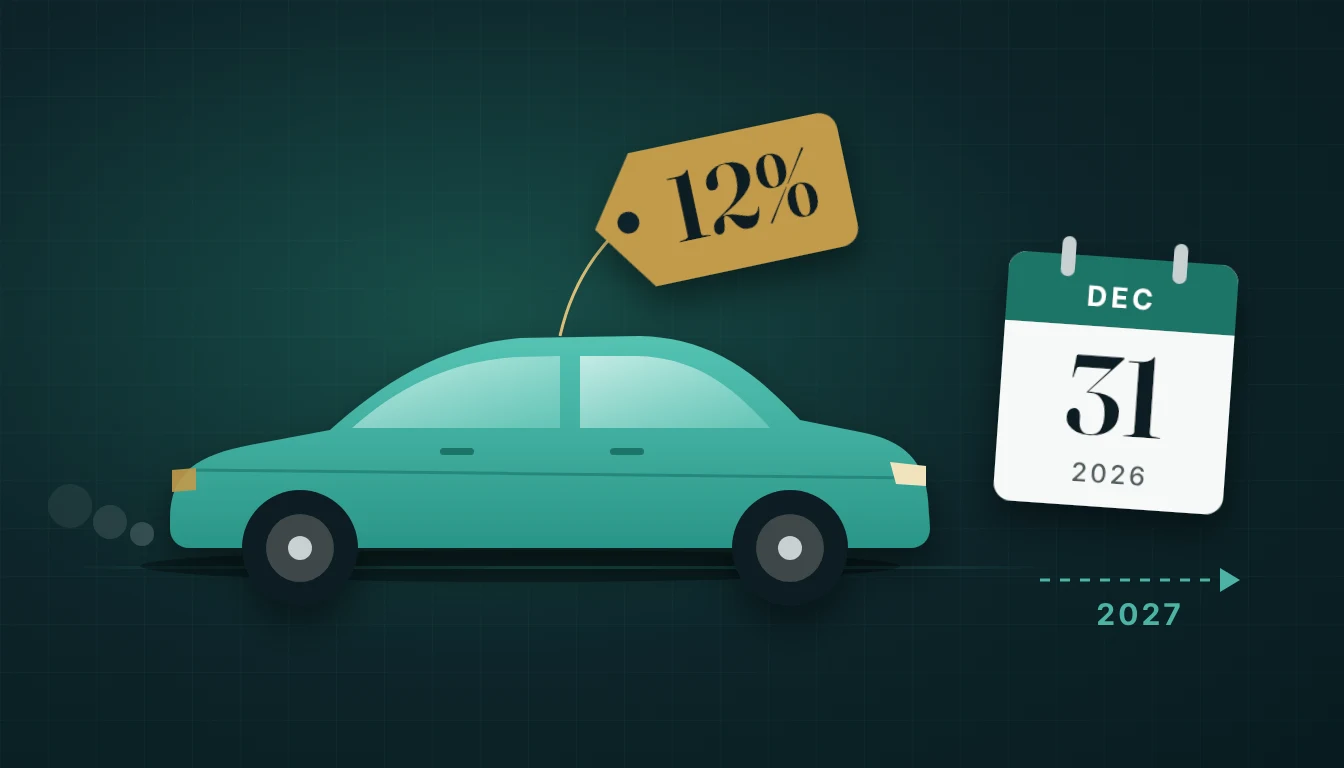
Vanaf 1 januari 2027 betalen werkgevers een extra heffing van 12% voor elke benzine-, diesel-, lpg- of hybrideauto van de zaak die ook privé wordt gebruikt. Voor een gemiddelde leaseauto loopt dat al snel op tot duizenden euro’s per jaar. Wie nog een niet-elektrische auto wil inzetten, heeft tot 31 december 2026 de tijd om onder het overgangsrecht te vallen. Wat betekent dit voor uw onderneming, en wat kunt u nu nog doen?
Wat is de pseudo-eindheffing?
De pseudo-eindheffing is een heffing voor de werkgever, bovenop de bijtelling die de werknemer al betaalt. De werkgever betaalt 12% per jaar over de cataloguswaarde (inclusief btw en bpm) van een personenauto die niet volledig elektrisch is, als hij die auto aan een werknemer ter beschikking stelt en die ook privé mag worden gebruikt. Woon-werkverkeer telt daarbij als privégebruik.
Het woord “pseudo” geeft aan dat de heffing bewust bij de werkgever ligt. U betaalt haar via de loonaangifte en u mag de kosten niet doorberekenen aan de werknemer. De bijtelling voor de werknemer blijft gewoon bestaan: de pseudo-eindheffing komt daar bovenop.
Mag de werknemer de auto niet privé gebruiken, ook niet voor woon-werkverkeer? Dan geldt de heffing niet. U moet dan wel kunnen aantonen dat de auto niet privé wordt gebruikt.
Welke auto’s vallen eronder?
- Wel: personenauto’s die niet volledig elektrisch zijn: benzine, diesel, lpg en hybride. Ook andere voertuigen die fiscaal als personenauto gelden, kunnen eronder vallen.
- Niet: volledig elektrische auto’s.
- Niet: bestelauto’s.
Het gaat om auto’s die u vanaf 1 januari 2027 voor het eerst aan een werknemer ter beschikking stelt. Dat hoeft geen nieuwe auto te zijn: ook een gebruikte auto die u vanaf dat moment inzet, valt eronder.
Wat kost het?
| Cataloguswaarde (incl. btw en bpm) | € 50.000 |
| Pseudo-eindheffing 12% per jaar | € 6.000 |
| Over een leaseperiode van 4 jaar | € 24.000 |
Dat bedrag komt bovenop de leaseprijs of afschrijving, brandstof en verzekering. Voor een wagenpark van tien niet-elektrische auto’s gaat het al snel om tienduizenden euro’s per jaar.
De pseudo-eindheffing is wel aftrekbaar voor de vennootschapsbelasting. De netto kosten vallen daardoor iets lager uit, maar het blijft een flinke extra kostenpost.
Waarom 31 december 2026 telt: het overgangsrecht
Auto’s die u vóór 1 januari 2027 al aan een werknemer ter beschikking hebt gesteld, vallen onder het overgangsrecht. Voor die auto’s betaalt u tot 1 januari 2031 geen pseudo-eindheffing.
Let op een paar punten:
- Bestellen is niet genoeg. Een getekend contract of een geplaatste bestelling telt niet. De auto moet vóór 1 januari 2027 echt ter beschikking zijn gesteld. Een auto die in januari wordt geleverd, valt er niet onder.
- Binnen uw bedrijf gaat het overgangsrecht mee met de auto. Geeft u dezelfde auto aan een andere werknemer, dan blijft het overgangsrecht gelden.
- Met de werknemer naar een andere werkgever? Dan vervalt het. Neemt een werknemer de auto mee naar een nieuwe werkgever, dan gaat het overgangsrecht niet automatisch mee.
- Fusie, overname of omzetting naar een bv. Bij een fusie, bedrijfsovername of de inbreng van een eenmanszaak of vof in een bv blijft het overgangsrecht wel behouden. Dat heeft de staatssecretaris op 16 oktober 2026 bevestigd.
- Na 2030 betaalt u alsnog. Loopt het leasecontract van een niet-elektrische auto door tot in 2031, dan valt die auto vanaf 1 januari 2031 alsnog onder de heffing.
Uitzonderingen
- Vervangende auto bij schade of onderhoud. Valt de elektrische auto van een werknemer uit door schade, pech of langdurig onderhoud? Dan mag u maximaal 14 aaneengesloten kalenderdagen een niet-elektrische vervangende auto ter beschikking stellen zonder pseudo-eindheffing. Valt de auto later opnieuw uit, dan mag dat weer.
- Tijdelijk een huurauto. Tot 1 januari 2031 mag u onder voorwaarden tijdelijk een niet-elektrische huurauto inzetten, bijvoorbeeld voor een project of een drukke periode. Dat mag maximaal 7 aaneengesloten kalenderdagen en 1 keer per jaar per auto. Bewaar de huurperiode en de reden.
- Rijscholen. Lesauto’s vallen buiten de heffing, omdat het examen voor rijbewijs B ook met een handgeschakelde auto moet kunnen.
Wat kunt u nu doen?
- Breng uw wagenpark in kaart. Welke niet-elektrische auto’s rijden er, wat is hun cataloguswaarde en wanneer lopen de contracten af?
- Beslis vóór de jaarwisseling over nieuwe niet-elektrische auto’s. Kan een auto nog vóór 1 januari 2027 geleverd en ter beschikking gesteld worden? Leg de datum van terbeschikkingstelling goed vast.
- Vergelijk de totale kosten met elektrisch. Met 12% extra per jaar valt de rekensom vaak anders uit dan een paar jaar geleden.
- Kijk naar leasecontracten die na 2030 doorlopen. Daar komt de heffing alsnog.
- Pas uw autoregeling aan. Leg vast welke auto’s medewerkers nog mogen kiezen en hoe u met de extra kosten omgaat.
Hulp nodig?
Wilt u weten wat de pseudo-eindheffing voor uw onderneming betekent, of twijfelt u of een auto nog onder het overgangsrecht valt? Neem contact op met NBM. We rekenen het graag voor u door.